En la primera entrega de este insight, publicado el pasado 8 de octubre, exploramos la evolución del mercado mundial de las cerámicas avanzadas y su creciente presencia en semiconductores, movilidad eléctrica, energía, salud y otros sectores de alto valor añadido.
La conclusión era clara: el tamaño reducido de un componente no determina su importancia estratégica. Una pieza cerámica puede representar una parte mínima de un equipo y, sin embargo, condicionar su fiabilidad, eficiencia, seguridad o vida útil.
Pero identificar estas oportunidades es solo el primer paso. Entre un material prometedor desarrollado en el laboratorio y un componente incorporado a un sistema industrial existe un recorrido exigente. Es necesario controlar las materias primas, asegurar la repetibilidad, seleccionar el proceso de conformado, completar los tratamientos térmicos, alcanzar las tolerancias requeridas, escalar la producción y superar los procesos de validación.
El reto no consiste únicamente en desarrollar cerámicas con mejores propiedades, sino en convertirlas en componentes fabricables, integrables y competitivos.
En esta segunda entrega abordaremos precisamente ese camino, las tecnologías que están transformando la fabricación de cerámicas avanzadas, las barreras que dificultan su industrialización y las oportunidades que este proceso puede abrir para Europa, España y el sector cerámico.
Fabricación aditiva: imprimir es solo el principio
La fabricación aditiva está ampliando las posibilidades de diseño de las cerámicas avanzadas. Frente a procesos como el prensado, la extrusión o el moldeo por inyección, la construcción capa a capa permite fabricar canales internos, estructuras aligeradas, geometrías complejas y componentes personalizados que serían difíciles o costosos de obtener mediante métodos convencionales.
Esta libertad geométrica abre posibilidades en intercambiadores de calor, componentes médicos personalizados, sistemas de gestión térmica, filtros, reactores, electrónica y piezas destinadas a entornos extremos.
Sin embargo, trasladar la impresión 3D de polímeros o metales a las cerámicas plantea dificultades específicas. En la mayoría de los procesos, la pieza recién impresa todavía contiene aglutinantes, resinas u otros componentes auxiliares que deben eliminarse antes de alcanzar sus propiedades finales.
Tras la impresión llegan algunas de las etapas más críticas: secado, eliminación de ligantes, sinterización, mecanizado, control de la contracción e inspección. Y es que, durante estos procesos, pueden aparecer deformaciones, porosidad, grietas o desviaciones dimensionales que comprometan la pieza.
En la fabricación aditiva cerámica, obtener la geometría es solo una parte del proceso. El verdadero desafío consiste en conservarla durante el tratamiento térmico y alcanzar la densidad, microestructura y precisión necesarias.
Las distintas tecnologías ofrecen ventajas y limitaciones. La fotopolimerización en cuba permite fabricar componentes con elevada resolución y buen acabado superficial, pero requiere suspensiones estables y un control preciso de las resinas y de su eliminación. El binder jetting facilita la producción de piezas de mayor tamaño y no requiere soportes adicionales, aunque puede generar componentes con mayor porosidad y menor densidad si el proceso posterior no se controla adecuadamente.
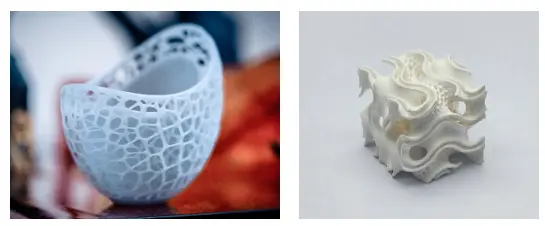
Figura 1: Pieza cerámica de geometría compleja fabricada mediante;
A) fotopolimerización en cuba
B) Binder Jetting o Digital Light Processing.
La fabricación aditiva permite desarrollar geometrías difíciles de obtener mediante procesos convencionales, aunque el postprocesado, la sinterización y el control dimensional siguen siendo decisivos.
Fuente: Siemens // ITC, proyecto AVANTCER3D
El proyecto AVANTCER3D, desarrollado por el ITC, trabaja precisamente en la optimización de composiciones y condiciones de postprocesado para las tecnologías Binder Jetting y Digital Light Processing. Entre sus objetivos se encuentran identificar las variables críticas, mejorar la reproducibilidad y fabricar piezas cerámicas avanzadas de geometría compleja y mayor formato.
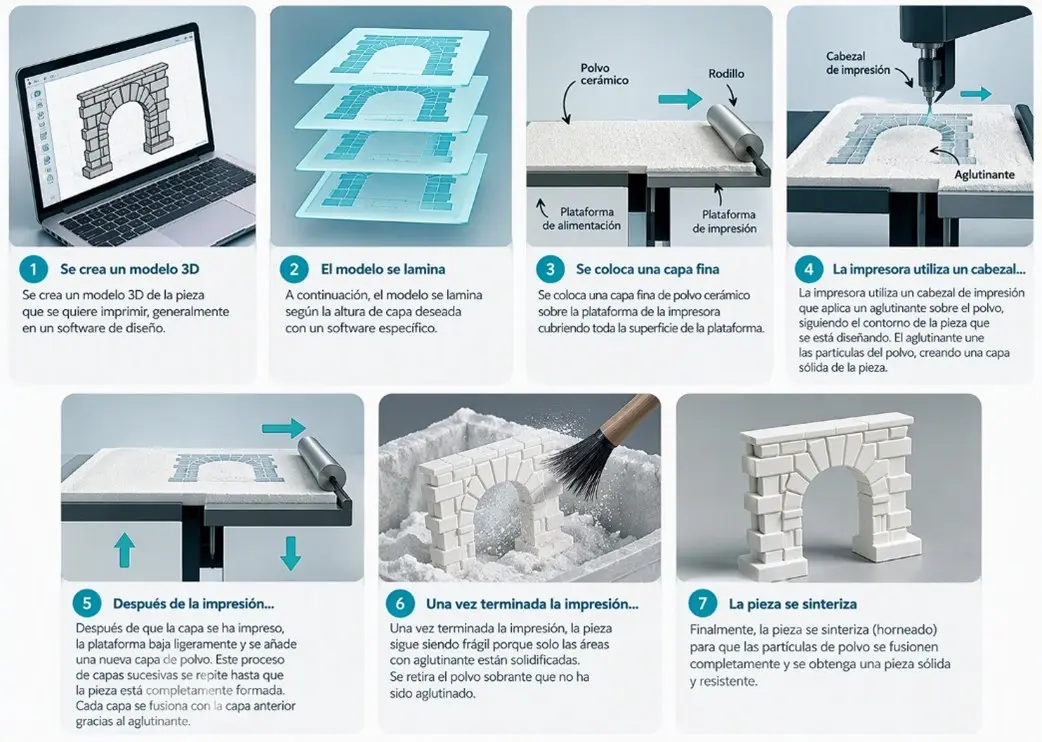
Figura 2: Etapas proceso Binder Jetting
Fuente: ITC
La aparición de normas específicas constituye asimismo una señal de maduración. La futura norma ISO/ASTM 52957, actualmente en desarrollo, busca establecer orientaciones de diseño para piezas cerámicas fabricadas aditivamente, abordando sus propiedades, posibilidades, limitaciones y aplicaciones. Por su parte, ISO identifica la normalización como un elemento necesario para asegurar calidad, seguridad y consistencia en la fabricación aditiva industrial.
Del prototipo a la producción repetible
La fabricación aditiva ofrece una gran libertad de diseño, pero su industrialización no depende únicamente de la impresora. El proceso completo comprende la selección y preparación del material, la definición de parámetros, el tratamiento térmico, el acabado, la inspección y la cualificación de la pieza.
Algunas empresas especializadas ya ofrecen cadenas completas que van desde la selección del material y la optimización del diseño hasta la sinterización, el mecanizado y el control de calidad mediante tomografía, ensayos mecánicos y verificación dimensional. Este planteamiento refleja un cambio importante: la fabricación aditiva cerámica comienza a evolucionar desde el prototipado hacia la producción cualificada y escalable, aunque su madurez varía según el material, la geometría y la aplicación.
Uno de los proyectos que intenta avanzar en esta dirección es CRAMIO, coordinado por la empresa española Cramik Additive Solutions. El proyecto comenzó el 1 de junio de 2026, finalizará previsiblemente el 31 de mayo de 2028 y dispone de una contribución europea de 1,65 millones de euros. Su objetivo es desarrollar una plataforma de ligantes sin disolventes para fabricar cerámicas técnicas mediante fabricación aditiva y moldeo por inyección.
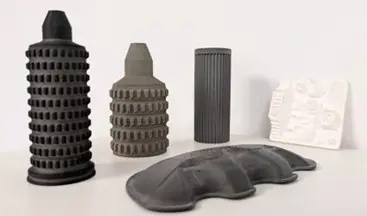
Figura 3: Cerámicas de ingeniería para fabricación aditiva
Fuente: Cramic
La solución se orienta al procesado de materiales de altas prestaciones como el carburo de silicio, el carburo de boro y los composites de matriz cerámica. El proyecto pretende avanzar desde una validación en entornos industriales relevantes hacia su despliegue comercial, además de incrementar su capacidad de producción desde 15.000 hasta 75.000 kilogramos anuales. Estas cifras son objetivos declarados por el proyecto y no resultados ya alcanzados.
El caso ilustra una cuestión central: escalar no significa simplemente producir más unidades. Significa mantener la composición, microestructura, precisión y comportamiento del componente cuando aumenta el volumen de fabricación.
Una solución válida para una serie de laboratorio puede encontrar dificultades cuando necesita asegurar materias primas homogéneas, reducir rechazos, acortar ciclos térmicos, incorporar controles automáticos o responder a plazos industriales. El escalado requiere adaptar tanto el material como el proceso y el sistema de calidad.
Por eso, las primeras oportunidades de la fabricación aditiva cerámica probablemente se concentren en componentes personalizados, prototipos funcionales, recambios complejos, series cortas y piezas cuya geometría genere una mejora de rendimiento verificable. La adopción en grandes volúmenes dependerá de que la libertad de diseño compense el coste, el tiempo de producción y la complejidad del postprocesado.
Del material al componente industrializable
Conviene recordar que para llegar al mercado, una cerámica avanzada debe poder fabricarse a escala manteniendo su pureza, repetibilidad, precisión dimensional, calidad e integración con otros materiales.
La materia prima representa el primer punto crítico.
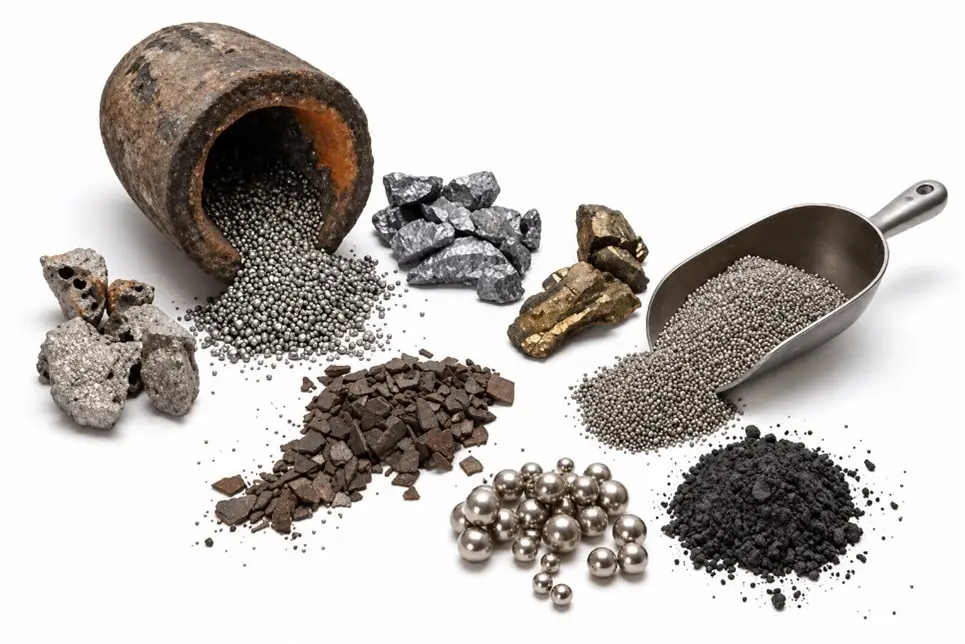
Figura 4: Diferentes formas de presentación de materias primas.
Fuente: Instituto tecnológico de Pachuca
Variaciones aparentemente pequeñas en el tamaño de partícula, la pureza, la humedad o la composición pueden afectar al conformado, la sinterización y la microestructura final. En aplicaciones electrónicas, médicas o sometidas a esfuerzos extremos, estas diferencias pueden modificar significativamente el comportamiento térmico, eléctrico o mecánico.
A ello se suman operaciones como el mecanizado, el pulido, la aplicación de recubrimientos y la unión con metales, polímeros u otras cerámicas. El cliente no necesita únicamente un material con buenas propiedades, sino un componente preparado para integrarse en un sistema sin introducir nuevos riesgos de fabricación o funcionamiento.
En sectores como la salud, la aeronáutica, la defensa o los semiconductores, también es necesario superar procesos de validación, cualificación o certificación. Estas exigencias ralentizan el acceso al mercado, pero pueden proteger a los proveedores que consiguen cumplirlas. Sustituir un componente ya validado puede implicar nuevos ensayos, costes y riesgos para el fabricante del sistema final.
El desarrollo conjunto con el cliente adquiere, por tanto, una importancia estratégica. La empresa fabricante debe comprender las condiciones reales de funcionamiento, mientras que el usuario necesita conocer las posibilidades y limitaciones del material.
El verdadero salto de valor se produce cuando una cerámica avanzada deja de ser una muestra prometedora y se convierte en un componente repetible, integrable, escalable y validado para una aplicación concreta.
Del laboratorio a la industria: los principales retos
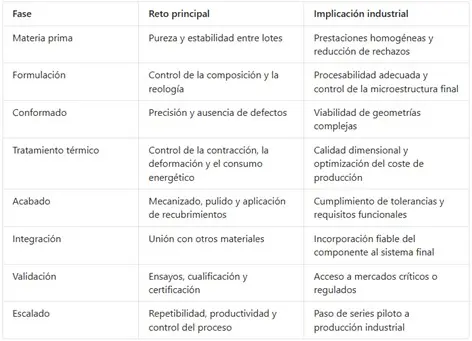
Figura 5: La industrialización de una cerámica avanzada requiere controlar toda la cadena, desde la materia prima hasta la validación del componente final.
Fuente: Elaboración propia
Sostenibilidad y circularidad desde el diseño
Las cerámicas avanzadas presentan una relación compleja con la sostenibilidad. Su resistencia al desgaste, la temperatura y la corrosión puede prolongar la vida útil de equipos y reducir mantenimientos o sustituciones. Sin embargo, su fabricación suele requerir materias primas de elevada pureza, tratamientos térmicos intensivos y procesos especializados.
El balance ambiental no debería evaluarse únicamente en la etapa de fabricación. Un componente cerámico puede necesitar más energía para producirse que una alternativa convencional y, al mismo tiempo, reducir el impacto total si permite que un sistema funcione durante más tiempo, con menos pérdidas energéticas o con menor necesidad de mantenimiento.
El final de vida plantea nuevas dificultades. Una pieza puede incorporar recubrimientos, adhesivos o uniones cerámica-metal. Además, algunas aplicaciones requieren niveles de pureza que limitan la reincorporación directa de material recuperado al mismo proceso.
Por eso, la circularidad debe comenzar durante el diseño. Reducir la cantidad de material, prolongar la vida útil, facilitar la separación, reutilizar componentes o recuperar materias primas son decisiones que deben considerarse antes de fabricar la pieza.
La utilización de materiales secundarios también requiere cautela. Incorporar residuos puede reducir el uso de materias primas vírgenes, pero la variabilidad de su composición puede afectar a la repetibilidad y a las prestaciones del producto. En aplicaciones críticas, será necesario encontrar un equilibrio entre circularidad y exigencia técnica.
El proyecto CRAMIO incorpora una línea orientada a transformar residuos cerámicos tradicionales y técnicos en materias primas de segunda generación, aunque esta vía todavía forma parte del proceso de desarrollo y validación industrial.
A escala europea, la Comisión Europea está promoviendo centros transregionales de circularidad para incrementar la disponibilidad de materias primas secundarias de calidad y reducir la dependencia exterior. La iniciativa plantea como potencial un aumento de hasta el 15 % en el rendimiento del reciclaje europeo para 2030, aunque se trata de una estimación asociada al despliegue del programa, no de un resultado conseguido.
La sostenibilidad de una cerámica avanzada no dependerá únicamente de cuánto material reciclado contiene, sino del valor que genera durante toda la vida del sistema.
Europa: del liderazgo científico a la capacidad productiva
Europa dispone de centros de investigación, empresas especializadas, capacidades industriales y un importante mercado de sectores usuarios. Sin embargo, continúa enfrentándose a una dificultad compartida por muchas tecnologías avanzadas: trasladar el conocimiento científico hacia una producción competitiva a escala industrial.
El Servicio de Estudios del Parlamento Europeo identifica precisamente la brecha entre laboratorio y fábrica, la ausencia de estándares comunes, la limitada puesta en común de datos y la escasez de determinados perfiles especializados como obstáculos para el escalado de los materiales avanzados. Según esta fuente, la Unión Europea mantiene una posición relevante en patentes y destaca en composites y tecnologías de procesos industriales, pero corre el riesgo de perder posiciones en ámbitos como la miniaturización y la nanotecnología.
La futura Ley Europea de Materiales Avanzados, prevista para este cuarto trimestre de 2026, pretende establecer un marco estratégico para apoyar el diseño, desarrollo y despliegue de estos materiales, reforzar los ecosistemas de investigación e innovación y ampliar la capacidad productiva europea. La iniciativa se encuentra todavía en preparación y, a día de hoy, la Comisión no ha presentado su propuesta definitiva.
La Comisión ha señalado que la iniciativa abordará el tiempo necesario para pasar del diseño a la comercialización, los procesos regulatorios, la producción, la circularidad y la reducción de dependencias. Este enfoque resulta especialmente relevante para las cerámicas avanzadas, cuyo acceso a determinados mercados puede verse condicionado por largos periodos de validación y elevados costes de escalado.
El potencial económico también es significativo. Una estimación publicada en julio de 2026 sitúa el mercado europeo de cerámicas avanzadas en 2.849 millones de dólares en 2025 y proyecta que alcance 3.724 millones en 2030, con un crecimiento anual del 5,5 %. La previsión identifica la electrificación del automóvil, la industria aeroespacial, la electrónica y la modernización industrial como principales impulsores regionales.
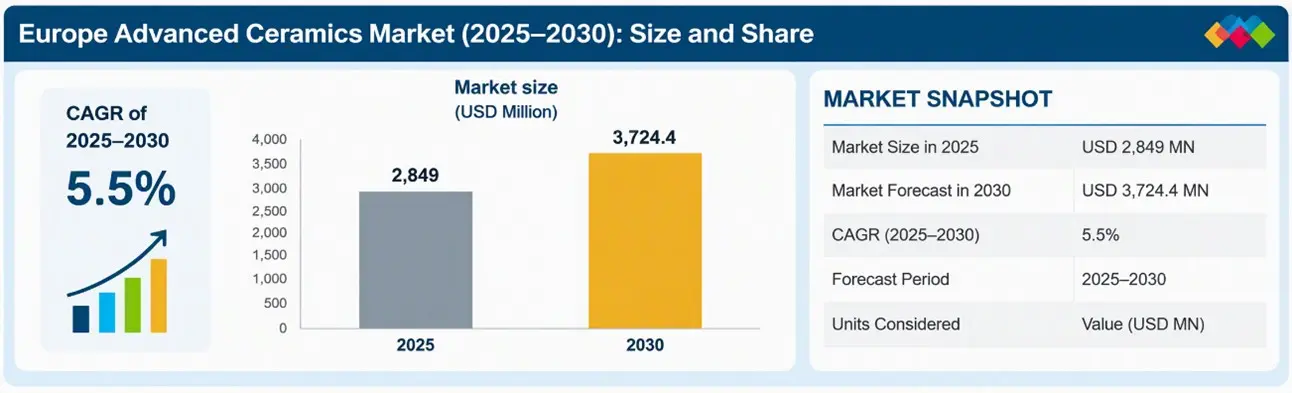
Figura 6: Evolución prevista del mercado europeo de cerámicas avanzadas entre 2025 y 2030. El mercado pasaría de 2.849 a 3.724,4 millones de dólares, con una tasa de crecimiento anual compuesta del 5,5 %.
Fuente: MarketsandMarkets.
La oportunidad europea no consiste necesariamente en competir en todos los segmentos mediante volumen. Puede concentrarse en componentes especializados, materiales de alta pureza, soluciones personalizadas, integración, fabricación avanzada y aplicaciones reguladas o críticas.
Europa debe convertir su capacidad para investigar materiales en capacidad para producir, validar y suministrar componentes. De lo contrario, parte del valor industrial generado por sus innovaciones terminará materializándose fuera de la región.
Materias primas: la autonomía comienza antes de fabricar la pieza
La autonomía tecnológica no depende únicamente de disponer de plantas capaces de fabricar componentes. También requiere un suministro estable de materias primas con la calidad necesaria.
Como ya comentamos en el insight “España vuelve a excavar en busca de su futuro. La nueva guerra por los minerales críticos”, la Ley Europea de Materias Primas Fundamentales identifica 34 materias primas críticas, de las cuales 17 tienen consideración estratégica por su relevancia para las transiciones energética y digital, así como para la defensa y el sector aeroespacial. Entre ellas figuran la bauxita-alúmina-aluminio, el boro de grado metalúrgico, el galio, el germanio, el silicio metal, el titanio y el tungsteno, materiales relacionados directa o indirectamente con diferentes cerámicas y aplicaciones de altas prestaciones.
Para 2030, la normativa establece como referencia que la capacidad europea alcance al menos el 10 % del consumo anual mediante extracción, el 40 % mediante procesamiento y el 25 % mediante reciclaje. También plantea que no más del 65 % del consumo de cada materia prima estratégica en una fase relevante de procesamiento proceda de un único tercer país.
El 9 de octubre de 2026, la Comisión seleccionó 46 nuevos proyectos estratégicos relacionados con materias primas críticas en 16 Estados miembros, incluida España. Los proyectos abarcan extracción, procesamiento y reciclaje, aunque su selección no implica que todas las capacidades estén ya operativas.
Para los fabricantes de cerámicas avanzadas, esta cuestión adquiere una relevancia particular. No basta con disponer de una materia prima: debe llegar con la pureza, granulometría y estabilidad necesarias para garantizar la repetibilidad del componente.
La diversificación de proveedores, el desarrollo de materiales alternativos, la recuperación de materias primas y el establecimiento de relaciones estables con suministradores serán, cada vez más, elementos de la estrategia tecnológica.
España: capacidades desde las que diversificar
España parte de una posición singular. Dispone de una industria cerámica consolidada, conocimiento sobre formulación, procesos térmicos, tratamiento de materias primas, esmaltes, recubrimientos y control de calidad. También cuenta con fabricantes de maquinaria, proveedores especializados y centros tecnológicos próximos al tejido industrial.
Estas capacidades ofrecen una base valiosa, pero el salto hacia las cerámicas avanzadas no es automático. Las aplicaciones de altas prestaciones pueden requerir materias primas de mayor pureza, atmósferas controladas, tolerancias más estrechas, nuevas rutas de conformado, mecanizado especializado y sistemas de inspección diferentes a los empleados en la cerámica tradicional.
El ITC ha situado las cerámicas avanzadas entre sus ejes estratégicos y trabaja en formulaciones, microestructuras, fabricación aditiva, recubrimientos y procesos con orientación hacia la transferencia industrial. El objetivo declarado es reducir incertidumbres y facilitar el escalado para que los desarrollos lleguen al mercado.
Entre las iniciativas desarrolladas se encuentra PROPULCER, orientada a componentes cerámicos capaces de ofrecer fiabilidad en condiciones extremas; HIDROFERR, centrada en materiales y recubrimientos cerámicos para receptores destinados a la producción termosolar de hidrógeno; y STREAMSTEP, dirigida al desarrollo y validación de soluciones con viabilidad industrial.
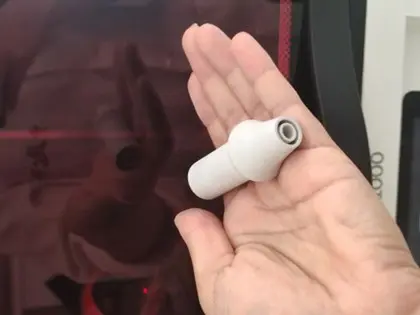
Figura 7: Cerámicas avanzadas para motores de propulsión (PROPULCER)
Fuente: ITC
A estas iniciativas se suman CERA3, que combina procesos de alta cadencia, fabricación aditiva y recubrimientos avanzados, y AVANTCER3D, centrado en técnicas de impresión cerámica y en sus variables críticas de procesado.
La oportunidad para las empresas no exige dominar toda la cadena de valor. Puede comenzar mediante una especialización concreta.
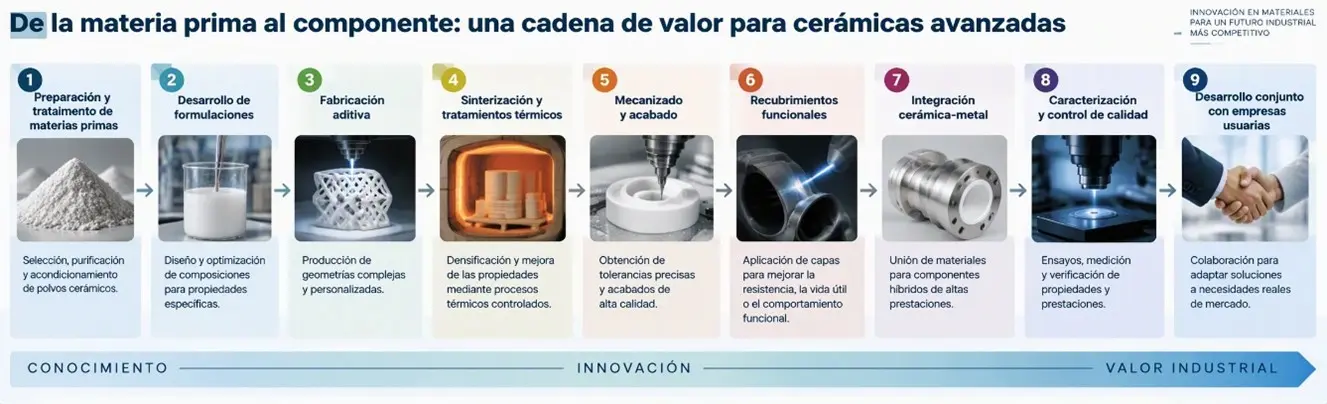
Figura 8: Cadena de valor de las cerámicas avanzadas
Fuente: Elaboracion propia mediante IA.
Este enfoque reduce la barrera de entrada y permite construir capacidades de manera gradual. La empresa puede comenzar resolviendo un problema industrial específico, colaborar en el desarrollo del componente y acumular conocimiento sobre sus condiciones reales de funcionamiento.
En un mercado formado por piezas críticas y altamente especializadas, controlar una etapa concreta de la cadena puede ser suficiente para ocupar una posición estratégica.
Elegir dónde competir
Las cerámicas avanzadas abren oportunidades en sectores muy diferentes, pero esta diversidad también obliga a centrar los esfuerzos.
Una empresa procedente de la cerámica tradicional difícilmente podrá acceder de forma simultánea a semiconductores, salud, defensa, hidrógeno y movilidad eléctrica. Cada mercado presenta materiales, clientes, estándares, volúmenes y procesos de validación diferentes.
La diversificación debe comenzar por una combinación coherente entre las capacidades internas y un problema industrial concreto. No se trata únicamente de preguntarse qué material puede fabricarse, sino de identificar:
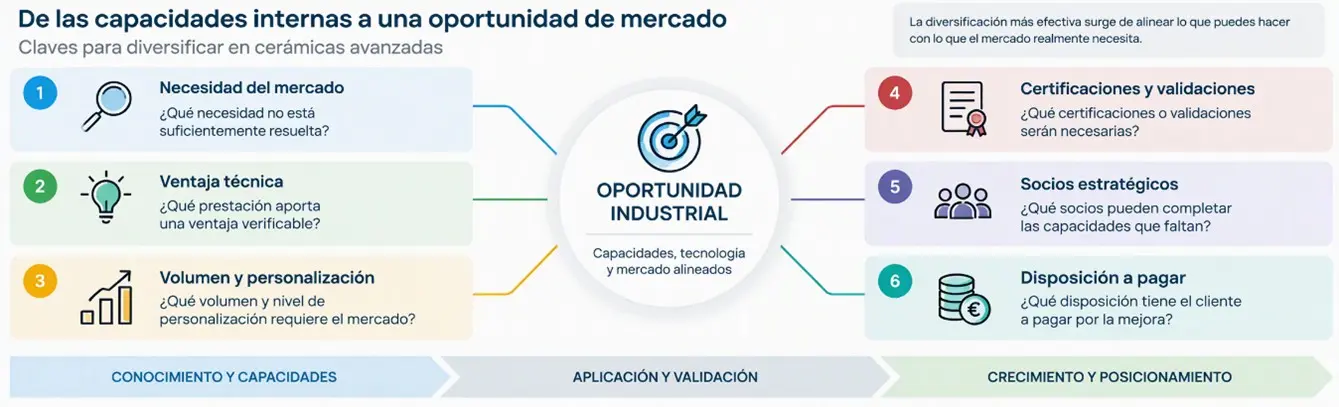
Figura 9: No se trata solo de preguntarse qué material puede fabricarse…
Fuente: Elaboración propia mediante IA.
Esta reflexión también afecta al modelo de negocio. Algunas empresas podrán comercializar materiales o polvos; otras, componentes terminados. También surgirán oportunidades en servicios de diseño, fabricación, mecanizado, ensayo, caracterización, validación y asistencia técnica.
El valor no tiene por qué concentrarse en fabricar el producto final. Puede encontrarse en cualquiera de las capacidades difíciles de sustituir que conectan el material con su aplicación.
Vicente Domínguez Santos
Unidad de Inteligencia Competitiva del ITC-AICE