
El pasado 11 de septiembre, la revista Ceramic World Review publicó una nueva edición del estudio sobre la Producción y Consumo Mundial de Baldosas Cerámicas, elaborado por el centro de investigación MECS/Acimac. El informe, que alcanza ya su decimocuarta edición, analiza la evolución de la producción, el consumo y los flujos comerciales de baldosas cerámicas en todo el mundo. Como cada año, en este Insight se recogerán los principales resultados correspondientes a 2025 y se compararán con los ejercicios anteriores para identificar las tendencias más relevantes del sector.
La industria cerámica mundial sigue perdiendo volumen, aunque el comercio vuelve a crecer
El año 2025 ha confirmado la continuidad de la fase contractiva iniciada en 2022. La producción mundial de baldosas cerámicas se situó en 14.401 millones de m², un 3,9% menos que en 2024. Se trata del tercer año consecutivo de descenso, aunque la caída ha sido algo más moderada que las registradas en ejercicios anteriores.
Gran parte de esta evolución se explica por lo sucedido en China. La reducción de la producción asiática, la cual ha caído un 8,4% hasta los 9.986 millones de m² en 2025, explica prácticamente por sí sola el retroceso global. Aun así, pese al importante descenso de la producción en China (-17,7%) y el calco de las cifras de India con respecto al año anterior, Asia continúa representando el 69,3% de toda la producción mundial de cerámica.
El comportamiento en el resto de regiones ha sido mucho más positivo. La Unión Europea ha logrado aumentar la producción un 2,8% en 2025, alcanzando los 1.084 millones de m², mientras que América del Norte y América Central y del Sur registraron crecimientos del 3% y del 2%, respectivamente. Sin embargo, el gran protagonista del año ha sido África, donde la producción ha aumentado un 26%, pasando de 1.047 a 1.319 millones de m². Cabe destacar que tras esta subida el continente africano ya representa el 9,2% de la producción mundial (ver figura 1).
Como punto positivo, las previsiones del estudio de MECS/Acimac apuntan además a una recuperación muy gradual de la producción mundial durante los próximos años. El mercado podría alcanzar los 14.800 millones de m² en 2030, aunque buena parte de ese crecimiento vendrá impulsado por África y América Latina, mientras que China continuará reduciendo progresivamente su capacidad productiva.
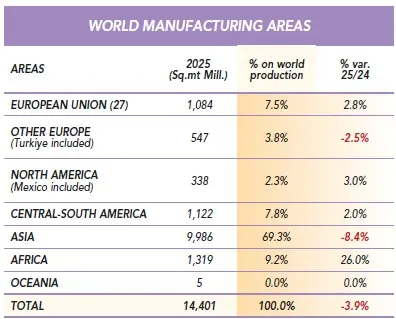
Figura 1: Producción cerámica por continentes en 2025
Fuente: Acimac Research dept. “ World production and consumption of ceramic tiles”, 14th edition
China sigue liderando el mercado mundial, pero cada vez pesa menos
Como decíamos, China continúa siendo el mayor productor mundial de baldosas cerámicas con 4.862 millones de m² fabricados en 2025. Sin embargo, la cifra supone una caída del 17,7% respecto al año anterior y confirma una tendencia que se inició muchos años atrás (ver figura 2). En apenas cinco años, la producción china ha disminuido un 43% y actualmente se encuentra muy lejos de los niveles que registraba una década atrás (aproximadamente 10.000 millones de m²).
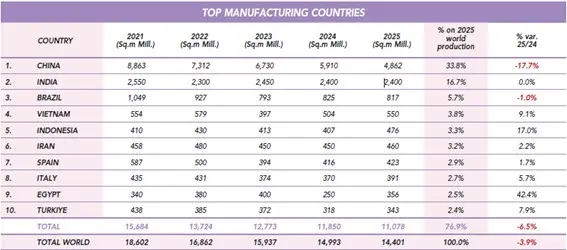
Figura 2: Top 10 fabricantes de cerámica
Fuente: Acimac Research dept. “World production and consumption of ceramic tiles”, 14th edition
La menor actividad del sector inmobiliario chino sigue lastrando el comportamiento del mercado. El consumo interno ha descendido un 19,1% hasta los 4.299 millones de m², mientras que las exportaciones han bajado un 5,5%, situándose en 567 millones de m². A pesar de esta evolución negativa, China continúa siendo el principal productor, consumidor y exportador mundial (aunque por muy poco)
India, por el contrario, continúa ganando protagonismo a nivel mundial. La producción se ha mantenido estable en 2.400 millones de m² (ver figura 3), pero tanto el consumo interno como las exportaciones han mejorado respecto a 2024. Estas últimas alcanzaron los 565 millones de m² (+7,6%), prácticamente las mismas que China, confirmando el creciente protagonismo del país en el comercio cerámico mundial.
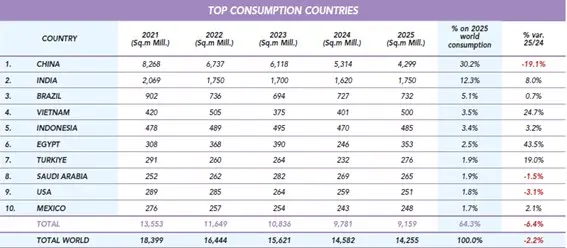
Figura 3: Top 10 países consumidores de cerámica
Fuente: Acimac Research dept. “ World production and consumption of ceramic tiles”, 14th edition
África emerge como el mercado más dinámico del sector
Si existe una región que destaque claramente en el informe de este año, esa es África. Tanto la producción como el consumo experimentaron incrementos superiores al 20%, convirtiéndose en la zona más dinámica de toda la industria cerámica mundial.
La producción africana ha crecido un 26%, mientras que su consumo ha avanzado un 23,6%, alcanzando los 1.543 millones de m². Egipto ha sido el país que ha liderado este crecimiento con una producción de 356 millones de m² y un incremento del 42,4%, aunque también destacan las evoluciones de Argelia, Nigeria y Ghana. Aunque según confirma el informe, buena parte de esta expansión se debe a las grandes inversiones realizadas por grupos chinos en diferentes países africanos durante los últimos años.
Por otra parte, destaca la importancia creciente del continente en el comercio internacional. Las exportaciones africanas aumentaron un 26%, hasta los 149 millones de m².
Las exportaciones vuelven a crecer tras tres años de descensos
Como punto positivo, a pesar del descenso en la producción mundial, en 2025 destaca la ruptura de tres años consecutivos de contracción en el comercio internacional de cerámica. Las exportaciones mundiales han alcanzado los 2.748 millones de m², un 2,5% más que en 2024 y prácticamente en línea con las cifras de 2023.
Asia continúa dominando las exportaciones con el 54% sobre el total (ver figura 4), seguida por la Unión Europea, que concentra el 28,8% de las exportaciones mundiales. También han crecido con fuerza América Central y del Sur (+16,6%) y África (+26%), mientras que los países europeos no pertenecientes a la Unión Europea han caído un 12,3%, lastrados principalmente por Turquía y Rusia.
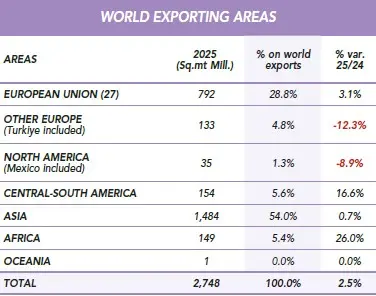
Figura 4: Consumo de cerámica por continentes
Fuente: Acimac Research dept. “ World production and consumption of ceramic tiles”, 14th edition
Sin embargo, una tendencia que cabe destacar es que cada vez se producen más baldosas cerca de donde se consumen. El comercio internacional representa únicamente el 19,1% de la producción mundial y el 19,3% del consumo. Además, más del 60% de las exportaciones se realizan dentro de la propia región geográfica donde se fabrica el producto.
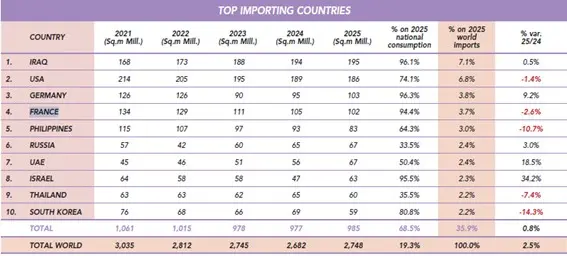
Figura 5: Top 10 países importadores de cerámica
Fuente: Acimac Research dept. “ World production and consumption of ceramic tiles”, 14th edition
Esta tendencia se aprecia especialmente en África, donde el 93% de las exportaciones permanece dentro del propio continente, o en América del Sur, donde más del 80% de las ventas al exterior se realizan entre países vecinos, tal y como se puede apreciar en la figura 6. El caso de los fabricantes de la Unión Europea es menos acusado, al destinar aproximadamente el 54% de las exportaciones a otros países de Europa.
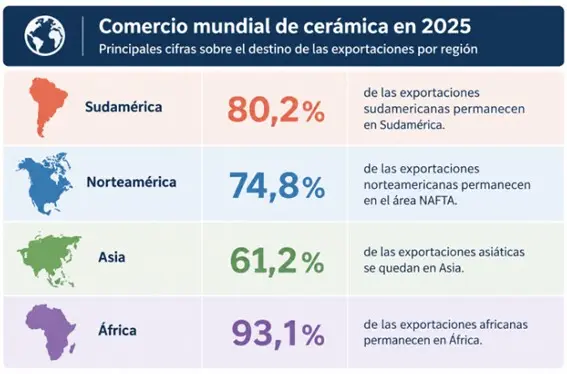
Figura 6: Destino de las exportaciones según ubicación de fabricantes de cerámica en 2025
Fuente: Elaboración propia con editor de imágenes de ChatGPT a partir de los datos de Acimac Research dept. “ World production and consumption of ceramic tiles”, 14th edition
España recupera producción, consumo y exportaciones
España ha cerrado el 2025 con una evolución positiva en prácticamente todos los indicadores, aunque todavía lejos de las cifras registradas antes de la crisis energética y de demanda iniciada en 2022. La producción ha alcanzado los 423 millones de m², un 1,7% más que en 2024. El consumo nacional también ha aumentado, pasando de 142 a 152 millones de m², mientras que las exportaciones han mejorado un 2,5%, hasta los 338 millones de m². Actualmente, cerca del 80% de toda la producción española se destina a mercados exteriores.
En términos económicos, la industria española mantuvo una facturación cercana a los 4.800 millones de euros, de los cuales 3.484 millones han procedido de las exportaciones (ver figura 7). El precio medio de exportación apenas ha variado (10,3 €/m²), muy por encima de los principales competidores asiáticos, aunque todavía por debajo de los 16,50 €/m² de Italia.
En cuanto al destino de la cerámica española, como bien es sabido Francia ha vuelto a ser el principal destino de Tile of Spain, seguida de Estados Unidos, Marruecos, Italia y Reino Unido. Por regiones, Europa ha concentrado prácticamente la mitad de las exportaciones españolas.
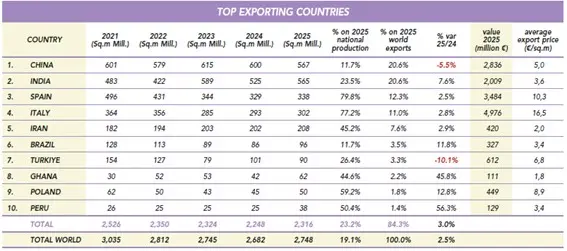
Figura 7: Top 10 países exportadores de cerámica
Fuente: Acimac Research dept. “ World production and consumption of ceramic tiles”, 14th edition
España e Italia mantienen el liderazgo internacional en valor
China e India continúan dominando el mercado mundial en volumen, pero cuando se analiza el valor generado por las exportaciones, el protagonismo sigue estando en Europa. España ha sido en 2025 el tercer exportador mundial en volumen con 338 millones de m², mientras que Italia ha ocupado la cuarta posición con algo más de 301 millones de m² exportados. Ambos países presentan además una fuerte orientación internacional, destinando al exterior cerca del 80% de su producción.
La gran diferencia aparece en el precio medio. Italia continúa teniendo los precios medios más altos de exportación a mundial con 16,5 €/m², frente a los 10,3 €/m² de España, los 6,8 €/m² de Turquía, los 5 €/m² de China o los 3,6 €/m² de India. Esta diferencia sigue reflejando el posicionamiento de ambos países en segmentos de mayor valor añadido y diseño como se puede ver en la figura 8.
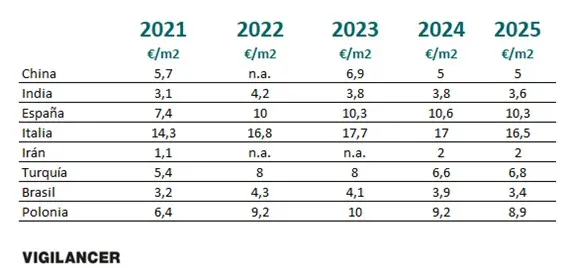
Figura 8: Evolución de los precios medios de exportación de cada país
Fuente: Elaboración propia a partir de los datos de estudios de MECS/Acimac
En conjunto, China, India, España e Italia han concentrado el 64,5% de todas las exportaciones mundiales de baldosas cerámicas en 2025.
Los grupos españoles mantienen las posiciones de años anteriores
En cuanto a los grandes grupos cerámicos mundiales, Mohawk Industries conserva el liderazgo con una facturación en el segmento cerámico de 3.651 millones de euros, muy por delante de Grupo Lamosa, que mantiene la segunda posición con unos ingresos de 1.251 millones de euros. Por detrás aparecen fabricantes asiáticos como Marco Polo, Dongpeng Holdings y Monalisa, reflejando el peso que China continúa teniendo en la industria mundial pese a la desaceleración que atraviesa su mercado doméstico y su actividad exportadora.
Por lo que respecta a las empresas españolas, Grupo Pamesa mantiene su posición como principal fabricante nacional y continúa dentro del top 10 mundial por volumen de producción. En 2025 alcanzó unos ingresos de 926 millones de euros en su división cerámica y una producción de 89,5 millones de m². Por su parte, STN Group se consolida como el segundo gran operador español, con una producción de 82,8 millones de m² y una facturación de 590,5 millones de euros.
También destaca la presencia de Victoria PLC, propietario de grupos españoles como Keraben y Saloni, que registró una facturación de 296 millones de euros en su negocio cerámico y una producción de 30,6 millones de m² en el puesto número 25 (ver figura 9).
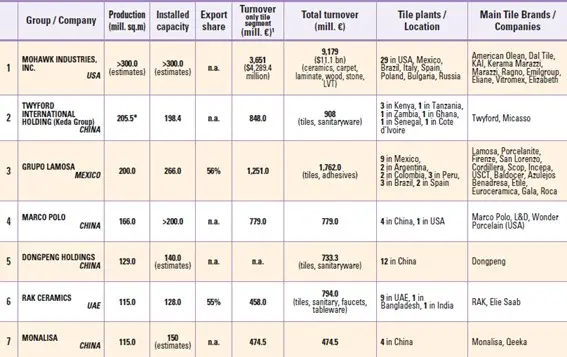
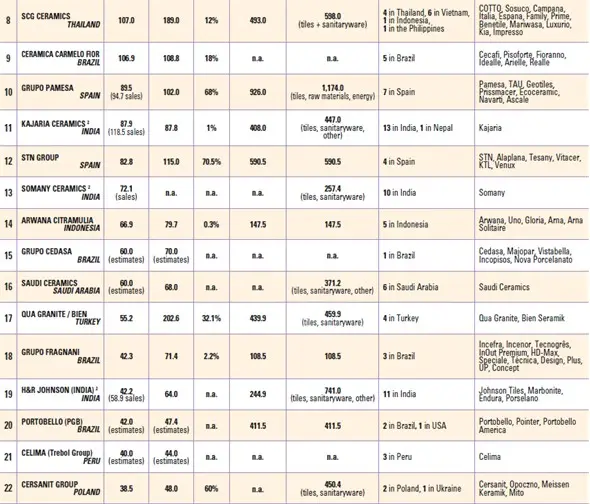
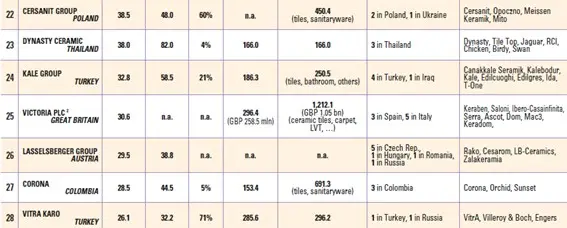
Figura 9: Top grupos empresariales fabricantes de cerámica
Fuente: Acimac Research dept. “ World production and consumption of ceramic tiles”, 14th edition
Unidad de Inteligencia Competitiva del ITC-AICE


