Hace un tiempo analizamos el papel de las cerámicas avanzadas como materiales clave para aplicaciones de alto rendimiento, especialmente en los sectores aeroespacial y de defensa. En aquel insight, “¿Y si la próxima revolución tecnológica viniera de la cerámica ‘invisible’?”, pusimos el foco en tecnologías como los recubrimientos de barrera térmica, los composites de matriz cerámica, las cerámicas de ultra alta temperatura y los sistemas de blindaje.
En esta nueva entrega ampliamos la mirada para explorar su dimensión económica e industrial. Porque, aunque muchas de estas cerámicas adopten la forma de componentes de tamaño reducido, están adquiriendo un papel determinante en equipos para fabricar semiconductores, vehículos eléctricos, implantes médicos, sistemas energéticos y procesos industriales sometidos a condiciones extremas.
Un soporte para una oblea, un sustrato electrónico, un aislante, un sello, un recubrimiento térmico o una cabeza femoral pueden parecer elementos muy específicos dentro de sistemas mucho más complejos. Sin embargo, las prestaciones, la fiabilidad y, en ocasiones, la viabilidad de todo el sistema depende de estos componentes.
Esta es una de las claves para entender la evolución del sector. Las cerámicas avanzadas están dejando de considerarse únicamente una familia de materiales especializados para convertirse en tecnologías habilitadoras de cadenas industriales con un elevado valor añadido.
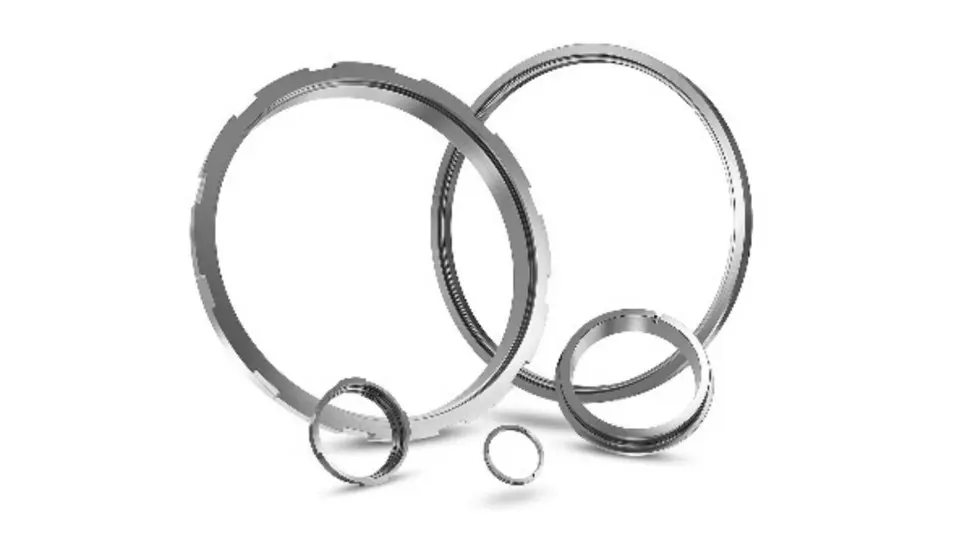
Figura 1: Anillos cerámicos de sellado para equipos industriales sometidos a desgaste, presión y medios corrosivos
Fuente: Ceramtec
Un mercado en expansión
La dimensión del mercado:
Una de las estimaciones disponibles sitúa el mercado mundial de las cerámicas avanzadas en 12.860 millones de dólares en 2025 y prevé que alcance los 17.240 millones en 2030, lo que supondría una tasa de crecimiento anual compuesta del 6 %.
Más datos:
En 2024, Asia-Pacífico concentró el 38,3 % del mercado siendo la alúmina el tipo de material con mayor peso en el sector. Además, el segmento eléctrico y electrónico será el de crecimiento más rápido entre 2025 y 2030 (ver figura 2).
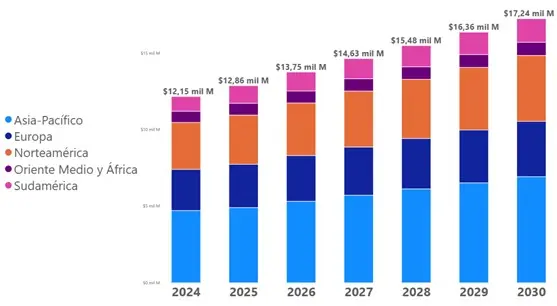
Figura 2: Evolución prevista del mercado mundial de cerámicas avanzadas
Fuente: MarketsandMarkets
Las perspectivas apuntan hacia un crecimiento sostenido, respondiendo a una combinación de factores tecnológicos e industriales. La miniaturización de la electrónica, el aumento de las prestaciones exigidas a los semiconductores y la expansión del vehículo eléctrico están incrementando la demanda de componentes capaces de operar con precisión en condiciones térmicas, químicas y eléctricas cada vez más exigentes. Sin embargo, la complejidad de los procesos productivos, la inversión necesaria y la disponibilidad de materias primas de elevada pureza continúan condicionando el ritmo de adopción (ver figura 3).
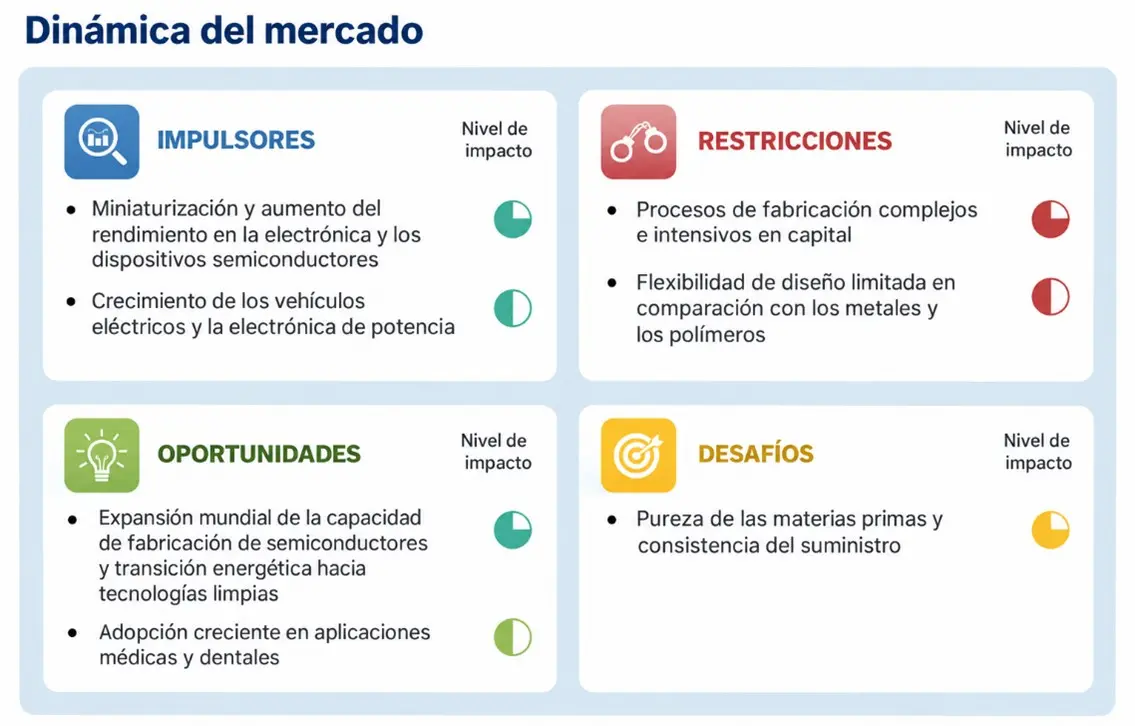
Figura 3: Principales impulsores, restricciones, oportunidades y desafíos del mercado mundial de cerámicas avanzadas.
Fuente: Elaboración propia con apoyo de IA, a partir de MarketsandMarkets.
Los materiales que configuran el mercado
La evolución prevista no se distribuye de manera uniforme entre las distintas familias de materiales. Como hemos comentado, la alúmina mantiene un peso claramente superior dentro del mercado, mientras que materiales como el carburo de silicio, la zirconia, los titanatos y las piezocerámicas ocupan espacios más especializados, vinculados a requisitos térmicos, eléctricos, mecánicos o funcionales concretos (ver figura 4).
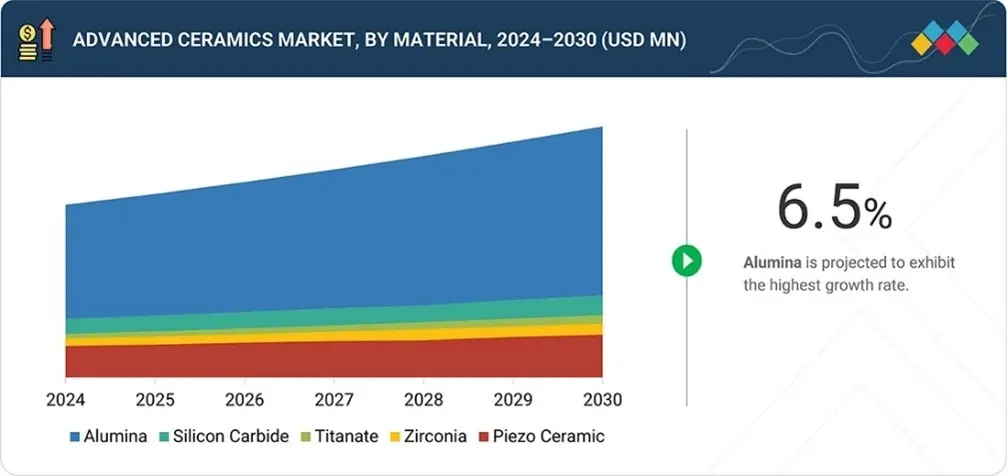
Figura 4: Evolución prevista del mercado mundial de cerámicas avanzadas por tipo de material, 2024-2030.
Fuente: MarketsandMarkets
Asia-Pacífico lidera. Europa busca su espacio
Asia-Pacífico representó el 38,3 % del mercado mundial en 2024. Su posición se apoya en una potente infraestructura manufacturera, en la concentración regional de cadenas de valor electrónicas e industriales y en la presencia de grandes fabricantes de componentes y materiales cerámicos.
Sin embargo, liderar este mercado no consiste únicamente en fabricar más volumen. En las cerámicas avanzadas, la competitividad depende de la pureza del material, el control de su microestructura, la precisión dimensional, la repetibilidad del proceso y la capacidad de garantizar las mismas prestaciones entre lotes.
La relación entre el proveedor y el cliente también adquiere una importancia particular. Los procesos de cualificación pueden ser largos y las barreras de entrada son elevadas. Una pequeña variación en la materia prima o en las condiciones de fabricación puede introducir defectos, elevar el porcentaje de rechazos o alterar el comportamiento final del componente.
Esto abre una vía para la industria europea. Competir exclusivamente mediante costes resulta complejo, pero existen oportunidades en componentes de alto valor añadido, series cortas y medias, soluciones diseñadas a medida, integración cerámica-metal, fabricación aditiva, recubrimientos funcionales y aplicaciones que requieran trazabilidad y asistencia técnica cercana.
La oportunidad no está necesariamente en desplazar a los grandes productores internacionales, sino en especializarse en aquellos componentes donde conocimiento, precisión y fiabilidad pesan más que el volumen.
Un mercado liderado por capacidades
El mercado reúne grandes grupos diversificados, especialistas en cerámica técnica y proveedores centrados en determinados materiales o aplicaciones. Kyocera, CeramTec, CoorsTek y Morgan Advanced Materials se encuentran entre los actores destacados por los estudios sectoriales (ver figura 5).
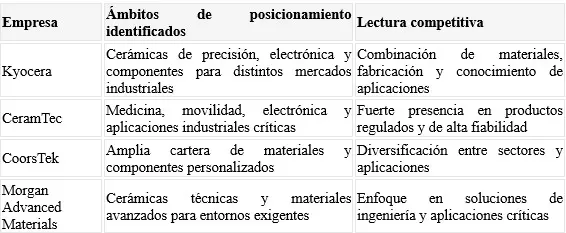
Figura 5: síntesis basada en el estudio sectorial consultado.
Las grandes empresas del sector no comercializan únicamente materiales. Trabajan junto al cliente para diseñar el componente, seleccionar la composición, adaptar el proceso y verificar el resultado (ver figura 6).
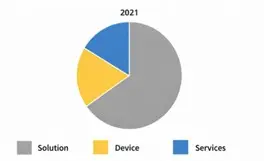
Figura 6: Distribución del mercado mundial de Cerámicas Avanzadas por tipo de oferta en 2021
El producto final no es solo una pieza cerámica: es una combinación de material, diseño, fabricación, validación y conocimiento de la aplicación.
Los sectores que están acelerando la demanda
¿Dónde se están convirtiendo las propiedades de las cerámicas avanzadas en valor económico?
1. Semiconductores y electrónica avanzada
La fabricación de semiconductores se desarrolla en entornos especialmente exigentes. Los componentes de los equipos deben trabajar en condiciones de plasma, vacío, altas temperaturas y exposición a productos químicos, evitando al mismo tiempo la introducción de partículas o contaminantes.
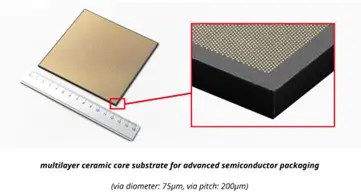
Figura 7: Sustrato cerámico multicapa desarrollado para encapsulados avanzados de semiconductores.
Fuente: Kyocera
Las cerámicas avanzadas ofrecen aislamiento eléctrico, resistencia térmica y química, estabilidad dimensional y comportamiento frente al plasma. Estas propiedades permiten utilizarlas en soportes para obleas, brazos de manipulación, calentadores, componentes de cámara, aislantes, elementos para litografía y piezas destinadas a los procesos de grabado y deposición.
A medida que los circuitos se reducen y aumentan su complejidad, también crecen las exigencias impuestas a los equipos de fabricación. Una partícula, una deformación o una variación térmica pueden afectar al rendimiento del proceso. El valor de la cerámica reside, precisamente, en asegurar la estabilidad en entornos donde pequeñas desviaciones pueden tener consecuencias importantes.
La política industrial europea refuerza estas perspectivas.
La Comisión Europea señala que la primera Ley Europea de Chips ayudó a movilizar más de 52.000 millones de euros de inversión pública y privada, aunque Europa continúa dependiendo de terceros países en ámbitos como la fabricación avanzada y el diseño de semiconductores. La iniciativa Chips Act 2.0 busca reforzar la industria europea, reducir dependencias y apoyar el diseño y la producción de chips avanzados y convencionales dentro de la Unión.
Esta apuesta no generará demanda únicamente para los productores de semiconductores. También puede hacerlo para las empresas que suministran materiales, equipos y componentes destinados a su fabricación, encapsulado, manipulación o refrigeración.
La cerámica avanzada ocupa así una posición poco conocida, pero crítica: no siempre forma parte del chip, pero sí de los sistemas que permiten producirlo.
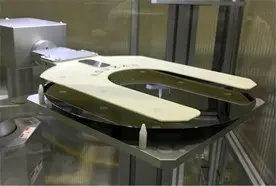
Figura 8: Brazo de manipulación de cerámica basado en el principio de Bernoulli, capaz de levitar y transportar la oblea
2. Electrificación y movilidad, gestionar más potencia en menos espacio
La electrificación del transporte, el crecimiento de las energías renovables y el desarrollo de sistemas de almacenamiento están elevando las exigencias térmicas y eléctricas de numerosos equipos. Inversores, convertidores, módulos de potencia, sistemas de carga, baterías, pilas de combustible y redes eléctricas necesitan operar con mayores niveles de potencia, fiabilidad y eficiencia en espacios cada vez más reducidos.
En este contexto, materiales como la alúmina, el nitruro de aluminio, la zirconia, el carburo de silicio y diferentes electrocerámicas pueden desempeñar funciones de aislamiento, soporte, encapsulado, disipación térmica, protección y sensorización. Su principal ventaja reside en una combinación difícil de conseguir mediante materiales convencionales: aislar eléctricamente y gestionar el calor al mismo tiempo, manteniendo la estabilidad dimensional y la resistencia frente a ciclos térmicos, desgaste o ambientes corrosivos.
Esta combinación adquiere una importancia especial en la movilidad eléctrica. Los sistemas de propulsión, los inversores y los cargadores a bordo necesitan componentes capaces de evacuar el calor generado y evitar fallos eléctricos, sin incrementar excesivamente el peso o el volumen del conjunto. El avance del vehículo eléctrico no solo incrementa la demanda de baterías, sino también la de materiales capaces de controlar temperatura, potencia y seguridad.
La oportunidad para las cerámicas avanzadas, sin embargo, no consiste únicamente en sustituir una pieza metálica o polimérica por otra cerámica. El verdadero potencial aparece cuando sus propiedades permiten rediseñar el sistema completo: trabajar a mayor temperatura, reducir las necesidades de refrigeración, incrementar la vida útil, disminuir el mantenimiento o integrar varias funciones dentro de un único componente.
Figura 9: Sustratos cerámicos utilizados como soporte funcional en aplicaciones microelectrónicas.
Fuente: Coorstek
Una pieza cerámica puede resultar más costosa de fabricar que su equivalente convencional. Pero la comparación cambia cuando se consideran el coste total de funcionamiento, las pérdidas energéticas, la frecuencia de sustitución, las necesidades de mantenimiento o las consecuencias de una avería.
Las cerámicas avanzadas ganan terreno allí donde la mejora del rendimiento, la eficiencia y la fiabilidad compensa un coste inicial superior. Por eso, su introducción suele comenzar en aplicaciones especialmente exigentes, en las que el fallo resulta costoso o las prestaciones de los materiales convencionales han alcanzado su límite, antes de extenderse a mercados de mayor volumen.
3. Aeronáutica, espacio y defensa: de resistir el entorno a formar parte del sistema
En el otro insight publicado en Vigilancer sobre Cerámicas Avanzadas profundizamos en los recubrimientos de barrera térmica, los composites de matriz cerámica, las cerámicas de ultra alta temperatura y los sistemas de protección.
Estas tecnologías continúan siendo relevantes, pero su evolución muestra un desplazamiento del valor. Ya no se trata únicamente de obtener un material capaz de soportar temperaturas extremas. El desafío está en transformarlo en un componente verificable, integrable y fabricable con resultados consistentes.
En aeronáutica y espacio, los composites cerámicos, los aislantes, los recubrimientos y los componentes de carburo de silicio pueden contribuir a elevar las temperaturas de operación, reducir peso o mejorar la estabilidad del sistema. En defensa, las aplicaciones se extienden desde los blindajes hasta sensores, comunicaciones, electrónica y protección térmica.
Las barreras de entrada son elevadas. Los procesos de prueba, cualificación y certificación pueden ser prolongados, y el coste de un fallo es especialmente alto. Sin embargo, estas mismas exigencias pueden proteger la posición de los proveedores capaces de superarlas.
En los mercados de altas prestaciones, el conocimiento industrial necesario para fabricar una misma pieza de forma repetitiva puede ser tan valioso como el propio material.
4. Salud: pequeñas piezas con una función vital
En el ámbito sanitario, las cerámicas avanzadas se utilizan en implantes, aplicaciones dentales, componentes ortopédicos, instrumental y equipos médicos. Su biocompatibilidad, estabilidad química y resistencia al desgaste favorecen su empleo en aplicaciones que deben mantener sus prestaciones durante largos periodos.
Una cabeza femoral cerámica representa claramente esta realidad. Aunque se trata de un componente de dimensiones reducidas frente al conjunto de una prótesis de cadera, sus propiedades resultan determinantes para el comportamiento y la durabilidad del sistema.
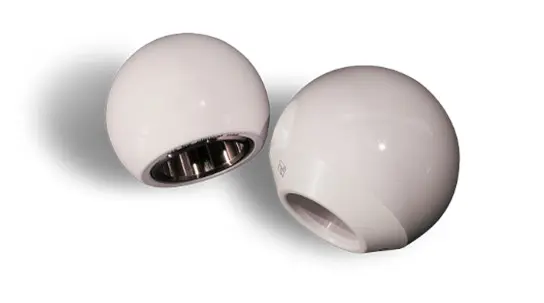
Figura 10: Cabeza femoral cerámica utilizada en sistemas de sustitución de cadera. Biocompatibilidad, resistencia al desgaste y estabilidad química explican el avance de las cerámicas en aplicaciones médicas de alto valor
Fuente: Enovis
Los resultados de la compañía CeramTec ayudan a dimensionar la importancia que pueden alcanzar las aplicaciones médicas para un fabricante especializado. En 2025, la compañía registró 685 millones de euros de ingresos. Los mercados médicos representaron el 54 % del total, mientras que los mercados industriales aportaron el 46 % restante (ver figura 11).
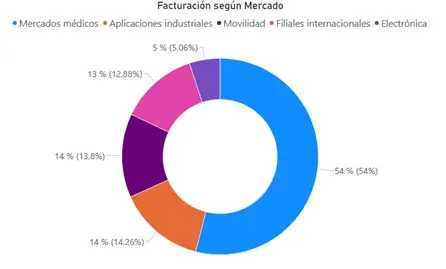
Figura 11: Distribución de la facturación de la empresa CeramTec en 2025
Fuente: Elaboración propia a partir de datos preliminares no Auditados publicados por CeramTec
Estas cifras indican que la medicina no constituye únicamente un ámbito de experimentación para las cerámicas avanzadas. Es un mercado industrial consolidado, sujeto a requisitos regulatorios, de calidad y de trazabilidad que generan importantes barreras de entrada.
En este ámbito, además, el tamaño físico de una pieza no guarda relación directa con su valor estratégico. Un componente integrado en una prótesis puede representar una fracción reducida del dispositivo, pero su resistencia al desgaste, estabilidad y fiabilidad resultan esenciales para el funcionamiento del conjunto.
De pequeñas piezas a grandes oportunidades
Las cerámicas avanzadas no constituyen un único mercado. Forman un espacio transversal en el que convergen materiales, electrónica, energía, salud, movilidad, defensa y fabricación.
Esta diversidad amplía las oportunidades, pero también “obliga a elegir”. Una empresa difícilmente podrá dirigirse a todos los sectores con la misma tecnología y propuesta de valor. El conocimiento de la aplicación final será tan relevante como el dominio del material.
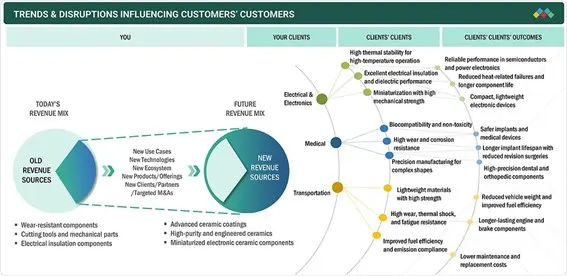
Figura 12: Relación entre nuevas fuentes de ingresos, necesidades sectoriales, prestaciones de las cerámicas avanzadas y resultados para el cliente final.
Fuente: MarketsandMarkets.
La pregunta estratégica no debería ser únicamente “¿qué cerámica podemos fabricar?”, sino también “¿qué problema industrial podemos resolver mejor gracias a ella?”.
Cuando la respuesta implica elevar la temperatura de funcionamiento, mejorar el aislamiento, controlar el calor, reducir el desgaste, aumentar la vida útil o evitar un fallo crítico, puede existir una oportunidad real.
El crecimiento del mercado no dependerá únicamente de la aparición de nuevos materiales, sino de la capacidad para convertirlos en componentes fabricables, homologables y capaces de demostrar su utilidad en condiciones industriales. Dar ese salto exige nuevas tecnologías, procesos productivos fiables y una estrecha colaboración con los usuarios finales.
Pero esto lo veremos en la próxima entrega de Vigilancer.
Vicente Domínguez Santos
Unidad de Inteligencia Competitiva del ITC-AICE